- 3.000+ slots en een sterke, veelzijdige sportsbook
- Lage doorspeeleis van x30 op de welkomstbonus
- 10% dagelijkse cashback zonder inzeteis
+ 10% Dagelijkse Cashback ·
18+ Gokken kost geld. Speel met een limiet en stop op tijd.
BNPL en Online Casinos
Een eerlijk klarna casino verhaal begint met de harde werkelijkheid dat Klarna pay later bij online casinos vrijwel nooit werkt. Deze pagina legt uit waarom BNPL en gokken niet samen gaan, en welke betaalmethoden Nederlandse spelers wel gebruiken wanneer zij vrijheid, snelheid en directe uitbetaling zoeken bij een buitenlandse operator.
Klarna werkt in Nederland met drie basisvarianten.
De eerste is Pay in 3, waarbij je het aankoopbedrag in drie gelijke termijnen betaalt zonder rente. De tweede is Pay Later, oorspronkelijk de achteraf-betaalknop die binnen dertig dagen moet worden voldaan. De derde is Financing, een gewone kredietovereenkomst met langere looptijd en wel rente.
Alle drie zijn vormen van kortlopend consumentenkrediet, en Klarna zelf omschrijft ze zo in zijn algemene voorwaarden. Belangrijk voor dit onderwerp is dat Klarna geen e-wallet is en geen debit of credit card uitgeeft die je zelf kunt vullen.
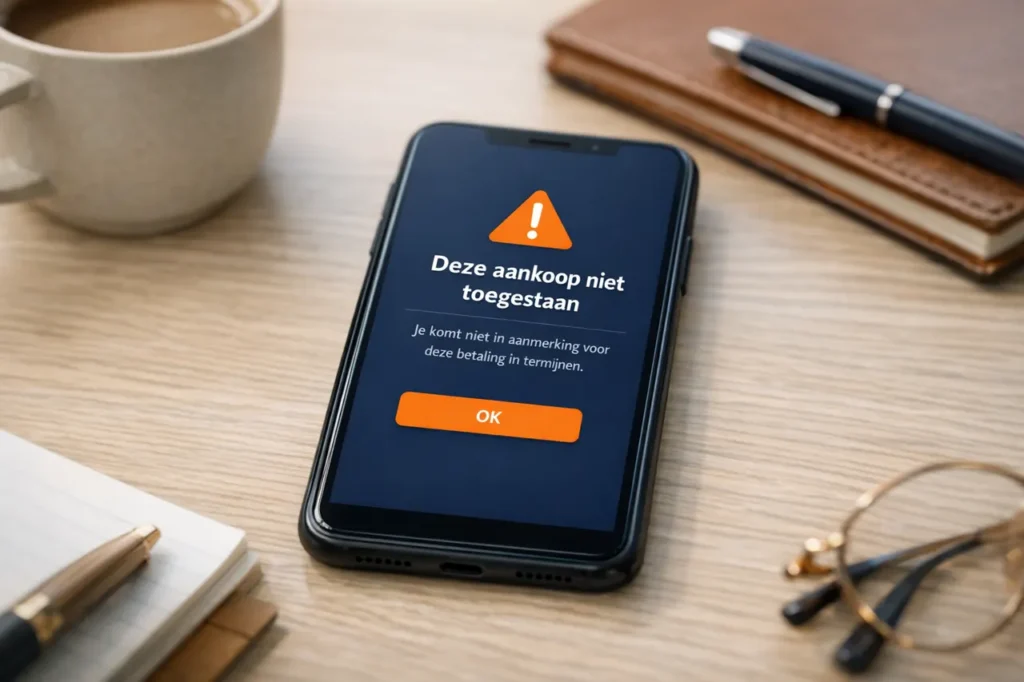
Je kiest de methode pas af bij de verkoper, en Klarna beoordeelt direct of de transactie wordt goedgekeurd. Dat betekent dat de aanbieder van de dienst Klarna heet, dat de verkoper een contract met Klarna heeft, en dat elke betaling door Klarna geadministreerd en herinnerd wordt. Een verkoper die niet door Klarna gecontracteerd is, kan geen Klarna knop tonen. Een verkoper die wel is gecontracteerd, moet onder de Klarna acceptatievoorwaarden vallen. Precies op dat tweede punt loopt gokken altijd vast, want Klarna sluit kansspel-adjacente activiteiten uit van zijn interne acceptatiebeleid. Daar komt bij dat Klarna in de autorisatie-flow de categorie van de verkoper uitleest, en bij elke poging om een gokaccount te financieren wordt de autorisatie geweigerd nog voordat het bedrag de klant verlaat. Dat is ook de reden dat je soms wel de knop in beeld krijgt bij een lijstje methoden, maar bij definitief doorklikken een foutmelding ziet die zegt dat de transactie niet is toegestaan.
Niet het casino wijst de Klarna knop af, maar Klarna wijst juist de online casinos af.
De scheiding is belangrijk, want veel spelers denken dat het casino de keuze maakt. In werkelijkheid staat gokken en kansspel-adjacente aankoop op de uitsluitingslijst van Klarna zelf. Een verkoper die zijn Merchant Category Code op een gokcategorie heeft staan, krijgt geen Klarna integratie. Een verkoper die zijn categorie verbergt achter een algemene code, loopt het risico dat Klarna de account intrekt zodra het patroon van refunds, terugboekingen en betaalgedrag een gok-signaal geeft.
Daar komt bij dat BNPL per definitie krediet is. Een speler die met geleend geld inzet en vervolgens verliest, krijgt een betalingsherinnering voor geld dat niet meer bestaat. Dat is precies het risico dat Klarna niet wil dragen, omdat het terugboekingspercentage dan explodeert en de incassokosten de marge wegvagen. Klarna heeft ook geen juridische grond om de inzet terug te halen bij een casino dat buiten de EU staat, dus de BNPL aanbieder draait zelf voor het verlies op. Dat maakt de afwijzing structureel, niet toevallig. Zelfs een geisoleerde testbetaling van een paar euro wordt geblokkeerd zodra de doel-verkoper als kansspel wordt herkend.
Spelers die eerder succesvol betaald hebben via Klarna op een site die later een casino-component toevoegde, zagen hun account vaak binnen weken geblokkeerd of beperkt tot niet-gok categorieen. Dat patroon bevestigt dat Klarna de categorie en niet de individuele speler afwijst, en het verklaart ook waarom escalatie bij klantenservice geen uitkomst biedt.
De Nederlandse context maakt de afwijzing nog zwaarder.
De Autoriteit Financiele Markten en de Autoriteit Consument en Markt kijken sinds enkele jaren uitgebreid naar BNPL als kredietproduct dat onder de Wet op het Financieel Toezicht hoort te vallen. BNPL leveren voor een kansspel-aankoop zou in de categorie krediet-voor-consumptief-doel vallen die bij de meeste risicoscores direct een rode vlag krijgt. Daarnaast loopt in Nederland een debat over schuldenregistratie bij BKR voor BNPL achterstanden, en krediet-voor-gokken zou de drempel voor registratie onmiddellijk raken.
Klarna wil dit onderwerp om reputatie-redenen ver van zich houden, en de interne nalevingsteams blokkeren elke poging om een casino-verkoper in te laten lopen onder een afwijkende categorie. Dat is ook de reden dat je geen omweg vindt waarbij een tussenaanbieder Klarna heractiveert voor een casino. Zodra Klarna de bestemming identificeert, en dat gebeurt bij de autorisatie, valt de transactie uit. Voor Nederlandse spelers betekent dit dat vrijheid in het betaalproces niet via BNPL loopt, maar via directe methoden die het casino rechtstreeks aanraken.
In de praktijk ontstaat er daardoor een duidelijke scheiding. BNPL hoort bij fysieke producten en abonnementen waar een natuurlijk retour-moment bestaat, terwijl kansspel-transacties finaal zijn op het moment van de inzet. Die onomkeerbaarheid botst met het hele model van pay later, dat afhangt van een reden om een transactie later terug te draaien of in termijnen door te schuiven. Zonder die flexibiliteit valt het hele product-ontwerp van Klarna onder gokken weg.
Spelers die Klarna wilden om de pay later reden zoeken eigenlijk uitstel van betaling, en er zijn een paar wegen die dat gevoel benaderen zonder de BNPL afwijzing.
De eerste is AfterPay casino, een vergelijkbare Nederlandse BNPL die onder Riverty valt en dezelfde grens in acceptatiebeleid hanteert, maar waar sommige internationale tussenpartijen anders mee omgaan dan Klarna. De tweede is Billink, een kleinere Nederlandse achteraf-dienst die vaak voor hetzelfde doel genoemd wordt, met vergelijkbare restricties bij gokken en vergelijkbare uitkomsten in de autorisatie.
Een derde route is een virtuele prepaid Mastercard die je zelf oplaadt vanuit een bank. Je houdt dan de scheiding tussen bankrekening en casino, en je laadt enkel het bedrag dat je wilt inzetten. Dat vervangt de pay later gedachte door een eigen plafond, en dat is doorgaans gezonder dan geleend geld. De casinos in onze lijst accepteren allemaal een of meer van deze alternatieven, en de kaarten op deze pagina laten per operator zien welke methoden exact worden ondersteund voor Nederlandse spelers.
Belangrijk is dat de deferred-payment ervaring in de praktijk vooral een gevoel is van controle en overzicht, en dat je dat ook bereikt met een prepaid structuur zonder krediet. Wie puur de knop herkenbaar wilde van de online-winkel ervaring, moet accepteren dat de knop niet verschijnt bij een gok-verkoper en dat deze afwezigheid geen vergissing is. Niemand bij de operator kan de knop handmatig terugzetten; de blokkade zit aan de kant van Klarna.
Bepaal of je BNPL wilde voor uitstel van betaling of voor snelheid
Kies een alternatief dat bij die werkelijke reden past
Controleer in de operator-kaart welke methoden geldig zijn
Test met een kleine storting voordat je volledig overstapt
Als snelheid het echte doel was, zijn er in Nederland twee kampioenen.
De eerste is iDEAL, de bankoverschrijving die direct binnenkomt en de de-facto standaard is. Een iDEAL casino buitenland gids laat zien welke buitenlandse operators iDEAL blijven ondersteunen via gecertificeerde internationale aggregators, en in de praktijk zijn dat de meeste van de topopties die wij volgen.
De tweede route loopt via e-wallets, waarbij Skrill wallet het bekendste voorbeeld is. Je laadt de wallet eenmaal via iDEAL of een kaart, en vervolgens zijn stortingen en uitbetalingen bijna direct. Revolut, Neteller en Jeton leveren vergelijkbare snelheid, en SEPA Instant werkt als bancaire optie voor bedragen die buiten de wallet-limieten vallen. In alle gevallen draag je geen krediet-risico, want je stort geld dat je al bezit. Dat sluit beter aan bij de vrijheid-reden dan Klarna ooit kon leveren.
De e-wallet route heeft bovendien het voordeel dat de uitbetaling naar dezelfde wallet gaat, waardoor je geen tweede verificatieronde doormaakt bij de bank. Dat verlaagt de kans op onnodige vertraging bij een uitbetaling van een paar duizend euro, en dat is precies waar deferred KYC zijn waarde laat zien. Je stort instant, speelt, en pas bij een substantiele uitbetaling vraagt het casino om bevestigende documenten. Voor spelers die eerder gewend waren aan een BNPL knop is dit even wennen, maar in de praktijk is de doorlooptijd van storting tot speelbaar saldo korter dan welk pay later product dan ook.
Onze beoordeling van operators die werken als Klarna alternatief richt zich op vier harde criteria.
Ten eerste de snelheid van storting via iDEAL of een snelle e-wallet, waarbij alles buiten een minuut een signaal is dat de integratie niet soepel loopt. Ten tweede de snelheid van uitbetaling, want een direct geaccepteerde methode die drie dagen op uitbetaling wacht is nog steeds niet instant.
Ten derde de buitenlandse licentie, meestal Maltees of Curacaos, met publieke registratie zodat de operator traceerbaar blijft voor de speler. Ten vierde de deferred KYC implementatie, waarbij je kunt storten en spelen voordat de documenten-check je proces vertraagt. De operator-kaarten op deze pagina laten per positie zien hoe de top beoordeelde partij op elk van deze criteria scoort. Wij noemen geen namen in de lopende tekst, maar de kaarten tonen de volledige lijst op basis van de laatste meting. Geen enkele operator in onze lijst accepteert Klarna, want de keten eindigt bij Klarna zelf en niet bij de operator, en wij schrijven dat liever eerlijk op dan verwachtingen te wekken die ter plekke worden teleurgesteld.
Een vijfde impliciete factor is geen harde limieten in de hoogte van inzetten en stortingen, een eigenschap die buitenlandse casinos vaak sterker tonen dan de domestic markt. Dat is relevant voor spelers die de pay later gedachte eigenlijk gebruikten om stortingen flexibel in te delen, en die flexibiliteit vind je terug bij de keuze van een operator met ruime limieten en snelle methoden.
Controleer de snelheid van iDEAL of e-wallet storting
Controleer de uitbetalingstijd per methode in de operator-kaart
Verifieer de buitenlandse licentie en publieke registratie
Bevestig deferred KYC voordat je volledig verifieert
Nee. Klarna sluit gokken uit in zijn interne acceptatiebeleid, en de autorisatie wordt geweigerd zodra de verkoper als kansspel wordt herkend. Dat geldt voor sites met Nederlandse vergunning en voor buitenlandse operators onder Maltese of Curacaose licentie. De weigering vindt plaats bij Klarna zelf, niet bij het casino, en escalatie bij de klantenservice helpt daarbij niet.
Een pay later casino zou een site zijn die storten op krediet toestaat via een BNPL partner. In de praktijk bestaat dat niet voor Nederlandse spelers. Klarna, AfterPay en Billink hanteren allemaal uitsluitingen voor gokken, en elke claim dat een specifieke operator deze methoden stilzwijgend accepteert is onbetrouwbaar en kort levend.
De weigering komt door de categorie van de verkoper, niet door jouw kredietprofiel. Klarna leest tijdens de autorisatie de Merchant Category Code en de kenmerken van de aanbieder uit, en bij een kansspel-signaal volgt een directe decline. Een hoger limiet of een langere betaalgeschiedenis maakt daarbij geen verschil.
In directe zin niet. Spelers die uitstel van betaling willen combineren met gokken moeten die scheiding zelf aanbrengen door prepaid structuren te gebruiken, zoals een virtuele prepaid kaart die alleen wordt opgeladen met het bedrag dat echt voor inzet bestemd is. Dat vervangt de pay later gedachte door een eigen plafond zonder krediet-component.
iDEAL blijft de snelste directe methode bij operators die het via internationale aggregators ondersteunen, en snelle e-wallets zoals Skrill of Neteller leveren instant stortingen en instant uitbetalingen bij operators met deferred KYC. Voor grotere bedragen is SEPA Instant een werkende bancaire route zonder krediet-component.